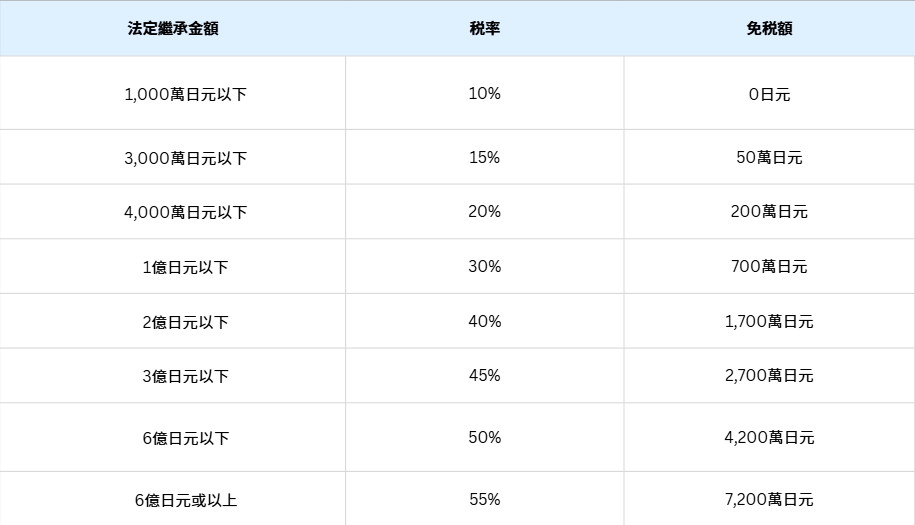
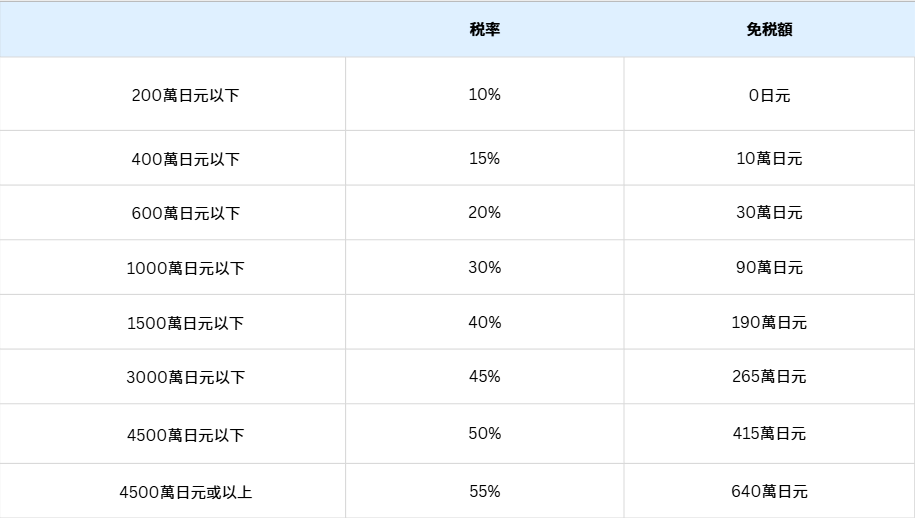
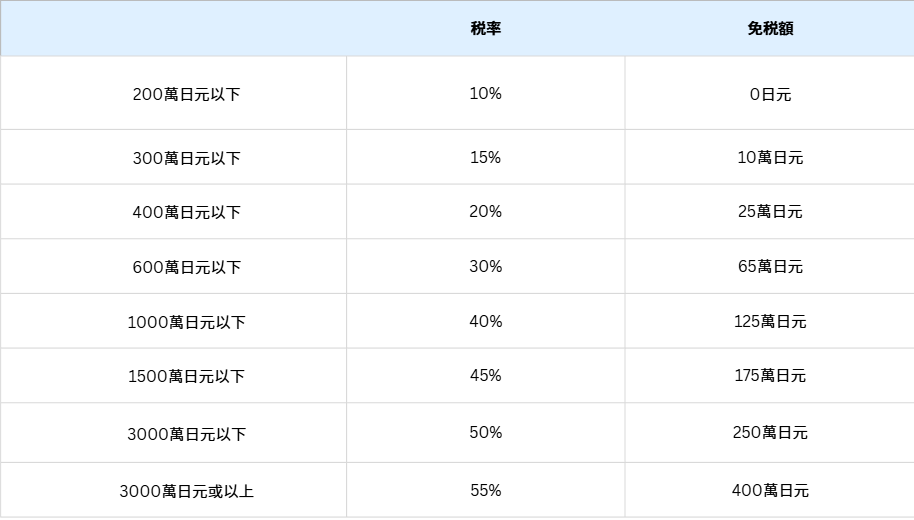
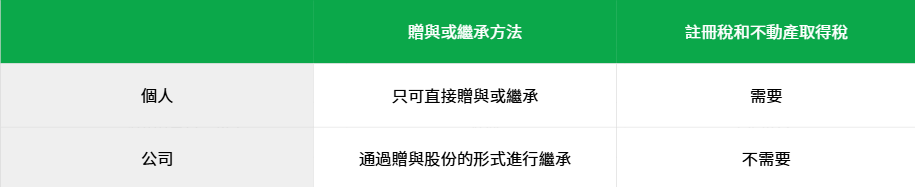
喺日本買樓:個人或公司,稅務有何差異? 9 個月 前 市場動態, 日本情報 在稅務方面,到底是以個人名義還是公司名義購買日本房產更有利?這個議題牽涉到複雜的稅務規定和個人情境考量。我們將探討這個議題並提供全面的分析,以幫助客戶做出明智的決策。我們將介紹個人與公司在繼承和贈與房產時的稅務有何不同之處。 個人和公司繼承房産時的徵稅比較 「遺產稅」是對通過繼承財產而徵收的稅項。自平成27年(2015年)起,基礎免税額修改了,導致需繳納「遺產稅」的人數增加,因此「遺產稅」對於房產持有者來說變得更加需要注意。★即使逝者是外國人,只要在日本持有房產,無論繼承人的國籍或居住國如何,所有資產都將被徵收日本遺產稅★ *税率會因日本政策改變。 (以下是有關透過房地產減少遺產稅額的內容, 只適用於居住在日本的外國人)1. 在日本房地產對於「減少遺產稅額」有效的原因繼承的財產需繳納遺產稅。 計算遺產稅時是計算徵稅遺產的總額。現金和儲蓄的情況下,遺產稅評估值將按金額計算,但如果是房地產,繼承稅評估值將使用周邊價格等計算,因此金額低於市場價格將成為遺產稅的評估價值。因此,通過房地產繼承財產可以減少應納稅的遺產總額,可以期待減少遺產稅的效果。2. 當目的是減少遺產稅的徵稅金額時如果現金和存款多,可以通過將現金和存款轉換為房產來減少遺產稅的徵收額,但各有不同的注意點。(1) 個人注意的事項私人擁有的房地產需要注意的一點是,房地產最有效地減低遺產徵收額的時機是購買房產的時間。在出租等有利益的房產,資產価値可能會因為租金收入而增加。(2) 公司注意的事項法人的情況下,有規定如果是從購買之日起3年以內,是按市場價格去計算遺產徵收額。因此,不適用於作為繼承時使用的減低遺產稅評估值。3. 個人有申請「小規模住宅等特例」的優勢。作為遺產繼承策略,個人購買房產的優勢在於可以享受「小規模住宅等特例」的適用。「小規模住宅等特例」是指在以下情況下適用:當被繼承人或被繼承人生活扶養的直系親屬的居住或業務用地等符合特定條件時,可以將評估價值最多減少80%。這個特例僅適用於個人擁有的土地房產。如果您在考慮購買的房產想要申請特例時,只有通過個人名義購買才能享受該特例。(以上是有關透過房地產減少遺產稅額的內容, 只適用於居住在日本的外國人) 用公司名義贈與房地産的好處 以個人名義將房地產贈與他人的情況下,在一年內收到的贈與金額超過110萬日元時,超過的部分將被徵收贈與稅。110萬日元是基礎免稅額。★即使是外國人,只要在日本持有房產,都將被徵收日本贈與稅★小知識:「贈與稅」是國稅,而「不動產取得稅」是都道府縣徵收的地方稅。 與贈與稅不同,不動產取得稅將由都道府縣稅務署(部分直轄市為市稅務署)發送稅單,無需提交納稅申報表。 另外,利用贈與稅配偶特別豁免,即使不徵收贈與稅,也會徵收不動產取得稅,敬請注意。贈與稅率(特例税率)適用於父母或祖父母贈與給18歲以上的小孩或孫子 *税率會因日本政策改變。 贈與稅率(一般税率)以上特例以外的情況 (例如兄弟之間或夫婦之間的贈與)税率 *税率會因日本政策改變。 如果您想在有生之年將自己擁有的財產作為贈與作為繼承措施,那麼公司比個人更有優勢。當個人進行生前贈與時,需繳納贈與稅。每年透過逐小進行贈與從而享有基礎免稅也是一種選擇,但對於房產而言,每次接受贈與都需要進行登記手續,需要繳納註冊稅和不動產取得稅等稅款。對於公司而言:可以通過贈與股份的形式進行繼承,通過贈與股份,無需進行登記手續,因此無需繳納註冊稅和不動產取得稅等稅款便可以進行繼承。對於個人而言:如果是父母或祖父母贈與給18歲以上的小孩或孫子的情況下 (即以上的特例情況), 贈與者都可選擇利用「遺產繼承時精算課稅制度」,這樣最高2,500萬日元的贈與金額不會徵收贈與稅。當發生繼承時,贈與金額將被加算到繼承房產中,並作為遺產稅的徵稅對象。